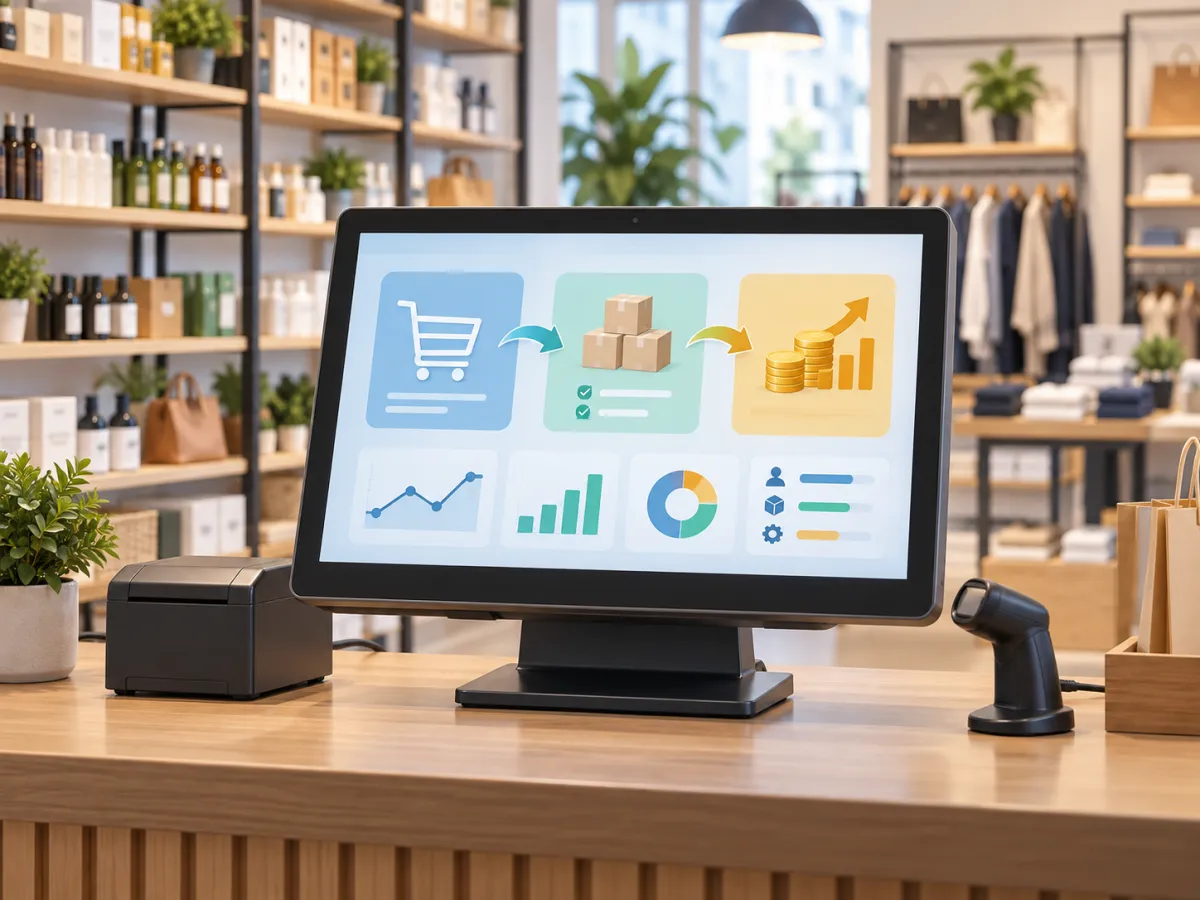
Manter vendas, estoque e financeiro funcionando como processos separados pode gerar dificuldades para empresas que trabalham diariamente com grande movimentação de produtos. Uma venda realizada no caixa afeta diretamente a quantidade disponível no estoque, altera o faturamento do negócio e pode gerar movimentações financeiras que precisam ser acompanhadas. Quando essas informações não estão conectadas, aumentam as chances de divergências, retrabalho e decisões baseadas em dados incompletos.
O Controle de Estoque e Vendas permite organizar essas informações de maneira integrada. A proposta é fazer com que uma operação registrada no ponto de venda também seja considerada no estoque e no controle financeiro, reduzindo a necessidade de repetir lançamentos em diferentes rotinas.
Essa integração é importante porque praticamente todas as áreas envolvidas estão relacionadas. O produto adquirido de um fornecedor entra no estoque, pode gerar uma conta a pagar, fica disponível para venda, é registrado no PDV e, quando vendido, gera uma movimentação financeira. Depois disso, as informações podem ser utilizadas para acompanhar faturamento, margem, giro de mercadorias, necessidade de reposição e desempenho comercial.
O PDV também deixa de ser apenas uma ferramenta utilizada para finalizar vendas. Quando integrado às demais rotinas, passa a participar de um fluxo completo de informações, começando no cadastro do produto e seguindo até a análise dos resultados da empresa.
Da mesma maneira, o estoque deixa de representar apenas uma quantidade armazenada. Ele precisa refletir entradas, vendas, devoluções, perdas, transferências, ajustes, inventários e reservas. Qualquer movimentação incorreta pode afetar a disponibilidade dos produtos e comprometer decisões futuras de compra.
Já o financeiro permite compreender os resultados gerados pelas operações comerciais. Valores recebidos, contas a receber, despesas, compras e movimentações de caixa precisam estar relacionados aos processos que deram origem a eles.
Por isso, compreender como integrar PDV, estoque e financeiro é fundamental para empresas que buscam informações mais organizadas e maior controle operacional.
Ao longo deste conteúdo, será apresentado como estruturar o Controle de Estoque e Vendas, quais processos precisam estar conectados, como evitar divergências e quais informações devem ser acompanhadas para melhorar a administração da empresa.
O que significa integrar controle de estoque, vendas e financeiro
Integrar Controle de Estoque e Vendas significa permitir que as informações geradas em uma operação sejam utilizadas automaticamente pelas demais rotinas relacionadas.
Uma venda registrada no PDV, por exemplo, não representa apenas uma saída comercial. Ela também modifica a quantidade disponível do produto e gera uma movimentação relacionada ao recebimento da venda.
Sem integração, esse processo pode exigir diferentes registros. O operador realiza a venda, posteriormente alguém atualiza o estoque e outra pessoa registra o recebimento no financeiro. Além de aumentar o trabalho administrativo, esse cenário cria possibilidades de inconsistência.
Quando as operações estão conectadas, o registro original alimenta as demais informações necessárias.
O fluxo básico pode ser entendido da seguinte forma:
Cadastro do produto → entrada no estoque → disponibilidade para venda → venda no PDV → atualização do saldo → registro financeiro → acompanhamento dos resultados
Cada etapa depende da qualidade das informações anteriores.
Se o cadastro estiver incorreto, a identificação do item durante a venda pode ser prejudicada. Se a entrada da mercadoria não tiver sido registrada corretamente, o estoque disponível estará errado. Se a venda não atualizar o saldo, a empresa poderá acreditar que ainda possui produtos que já foram comercializados.
A integração procura reduzir essas diferenças.
Relação entre as áreas
O estoque informa quais mercadorias estão disponíveis.
O PDV registra quais produtos foram vendidos.
O financeiro demonstra os valores gerados pelas operações.
Essas três informações precisam apresentar coerência.
Se determinada mercadoria é vendida, seu saldo precisa ser reduzido. Ao mesmo tempo, o valor da operação deve ser registrado conforme a forma de pagamento utilizada.
Quando ocorre uma devolução, o processo também precisa seguir a lógica inversa. Dependendo da situação, o produto pode retornar ao estoque e o financeiro pode precisar ser ajustado.
Centralização das informações
Outro benefício da integração é evitar que departamentos ou responsáveis trabalhem com informações diferentes.
Uma pessoa pode consultar o estoque para verificar disponibilidade, enquanto outra consulta vendas para avaliar demanda. A área responsável pelas compras pode utilizar essas informações para decidir quais produtos precisam ser adquiridos.
Se cada controle utilizar dados isolados, a análise pode ficar comprometida.
Com um fluxo integrado, as informações passam a fazer parte de uma mesma operação administrativa.
Isso melhora a rastreabilidade porque é possível relacionar diferentes eventos ao longo do processo, desde a entrada da mercadoria até sua venda.
Como o PDV participa do Controle de Estoque e Vendas
O ponto de venda é uma das principais fontes de informação de uma operação comercial. É nele que o produto é identificado, o preço é consultado, a venda é registrada e o pagamento é informado.
Por isso, o PDV possui papel importante no Controle de Estoque e Vendas.
Cada registro realizado no caixa pode alimentar informações utilizadas posteriormente para gestão.
Identificação correta dos produtos
O primeiro cuidado está relacionado ao cadastro.
Os produtos precisam possuir informações que permitam sua identificação durante a venda. Dependendo do tipo de negócio, isso pode envolver código interno, código de barras, descrição, unidade, grupo, marca, referência ou outras características relevantes.
Um cadastro organizado facilita a localização do produto no PDV e reduz erros na seleção do item.
Produtos semelhantes precisam ser diferenciados corretamente para evitar que a venda seja registrada no cadastro errado.
Esse cuidado é especialmente importante quando existem variações de tamanho, modelo, embalagem, cor ou apresentação.
Registro das quantidades vendidas
Cada item lançado no PDV precisa estar relacionado a uma quantidade.
Essa informação será utilizada para calcular o valor da venda e atualizar o estoque.
Quando um produto é comercializado, a saída precisa refletir exatamente o que ocorreu na operação.
Caso uma quantidade incorreta seja informada, o problema não ficará restrito ao valor da venda. O saldo disponível também poderá apresentar diferença.
Preços e descontos
Outro ponto importante envolve preços.
O sistema utilizado precisa apresentar o valor correspondente ao produto e permitir que regras comerciais sejam aplicadas de maneira organizada.
Descontos também precisam ser registrados corretamente.
Uma venda pode apresentar um valor diferente do preço padrão por vários motivos. Independentemente da situação, o resultado final precisa aparecer de forma clara para que posteriormente seja possível analisar faturamento, preço praticado e rentabilidade.
Formas de pagamento
O PDV também precisa registrar como a venda foi recebida.
Dinheiro, cartão, transferência e outras modalidades possuem comportamentos financeiros diferentes.
O registro correto da forma de pagamento facilita a conferência do caixa e o acompanhamento das movimentações financeiras.
Em operações parceladas ou com recebimento futuro, a informação pode gerar valores a receber.
Cancelamentos e devoluções
Nem toda venda permanece definitiva.
Cancelamentos e devoluções precisam ser tratados de maneira integrada.
Quando uma operação é cancelada, as movimentações relacionadas precisam ser ajustadas de acordo com a situação.
Se um produto retorna fisicamente ao estabelecimento e está disponível para comercialização novamente, o estoque precisa refletir esse retorno.
Essa rastreabilidade evita ajustes manuais sem justificativa e melhora a confiabilidade das informações.
Como organizar o estoque para acompanhar as vendas corretamente
Um Controle de Estoque e Vendas eficiente depende de um estoque atualizado.
O estoque representa produtos que possuem movimentações constantes. Mercadorias são recebidas, vendidas, devolvidas, transferidas, ajustadas ou retiradas por diferentes motivos.
Por isso, analisar apenas uma quantidade final não é suficiente.
É necessário compreender as movimentações responsáveis por formar esse saldo.
Entradas de mercadorias
O estoque começa a ser atualizado no momento em que os produtos são recebidos.
A entrada precisa considerar quais itens chegaram e quais quantidades foram conferidas.
Quando possível, o recebimento deve ser comparado com o documento ou pedido utilizado na compra.
Diferenças encontradas precisam ser verificadas antes da finalização da entrada.
Essa conferência ajuda a impedir que quantidades incorretas sejam incorporadas ao saldo.
Saídas por vendas
As vendas representam uma das principais formas de saída.
Ao registrar uma operação no PDV, a quantidade correspondente precisa ser reduzida conforme as regras utilizadas pela empresa.
Essa atualização permite que consultas posteriores apresentem um saldo mais próximo da quantidade realmente disponível.
Quanto maior o volume de vendas, maior a importância da atualização automática.
Registrar manualmente as saídas depois de realizar as vendas pode gerar atraso nas informações.
Ajustes de estoque
Nem toda diferença é causada por venda.
Quebras, perdas, avarias, consumo interno, erros de lançamento ou diferenças encontradas durante inventários podem exigir ajustes.
Esses ajustes precisam possuir registro e motivo.
Alterar diretamente o saldo sem manter histórico dificulta descobrir a origem das divergências.
O ideal é que cada mudança tenha uma movimentação correspondente.
Transferências
Empresas com mais de um estoque, depósito ou unidade também precisam controlar transferências.
Quando um produto sai de um local e vai para outro, a movimentação não representa necessariamente uma venda.
Ela precisa reduzir o saldo de origem e aumentar o saldo de destino.
Esse controle evita que mercadorias em trânsito ou armazenadas em locais diferentes sejam interpretadas incorretamente.
Estoque físico e informação registrada
Uma das principais metas da gestão é manter a quantidade registrada próxima da quantidade física realmente existente.
Pequenas divergências acumuladas podem criar problemas importantes.
Se o sistema apresenta quantidade maior do que a real, podem ocorrer vendas de produtos indisponíveis.
Se apresenta quantidade menor, a empresa pode realizar uma compra desnecessária ou deixar de vender um item que ainda está armazenado.
Por isso, o estoque precisa ser acompanhado continuamente.
Saldo disponível, saldo físico e produtos reservados
Um ponto importante do Controle de Estoque e Vendas é compreender que nem sempre todo produto presente fisicamente está disponível para uma nova venda.
Dependendo do processo utilizado pela empresa, podem existir mercadorias reservadas para pedidos ou operações ainda não concluídas.
Saldo físico
O saldo físico representa a quantidade registrada como existente em determinado estoque.
Ele considera as movimentações já processadas.
No entanto, essa quantidade não significa necessariamente que todos os itens podem ser vendidos imediatamente.
Quantidade reservada
Produtos podem estar vinculados a pedidos aguardando separação, entrega ou faturamento.
Quando isso acontece, é importante considerar essas reservas durante a consulta de disponibilidade.
Caso contrário, a mesma quantidade poderá ser prometida para mais de um cliente.
Saldo disponível
O saldo disponível procura demonstrar a quantidade que realmente pode ser utilizada em novas operações.
Esse conceito é importante principalmente para empresas que trabalham com pedidos antes da finalização da venda.
Ao consultar disponibilidade, vendedores e responsáveis pelo atendimento precisam entender qual informação estão visualizando.
Uma consulta incorreta pode gerar promessas que a empresa não conseguirá cumprir.
Integração com pedidos
Quando a empresa utiliza pedidos de venda, o processo precisa estar conectado ao estoque.
Dependendo das regras adotadas, o pedido pode reservar a mercadoria ou apenas gerar essa movimentação em uma etapa posterior.
O importante é que o comportamento seja conhecido pelos usuários.
Um processo bem definido evita interpretações diferentes entre vendas, estoque e expedição.
Como integrar o financeiro às vendas
A integração financeira completa o fluxo iniciado no PDV.
Cada venda possui um valor, e esse valor precisa estar relacionado à forma como será recebido.
O Controle de Estoque e Vendas se torna mais completo quando também permite acompanhar o reflexo financeiro das operações comerciais.
Venda à vista
Em uma venda recebida imediatamente, o registro financeiro pode ocorrer no próprio fechamento da operação.
O valor precisa estar associado à forma de pagamento utilizada.
Essa informação será importante posteriormente para conferência do caixa.
Venda com recebimento posterior
Algumas operações são realizadas com pagamento futuro.
Nesse caso, pode ser necessário gerar um valor a receber.
O acompanhamento deve permitir visualizar vencimento, valor previsto, recebimentos realizados e possíveis pendências.
Isso evita que o faturamento seja confundido com dinheiro efetivamente disponível.
Uma empresa pode vender bastante em determinado período e ainda ter grande parte desses valores aguardando recebimento.
Recebimentos parcelados
Quando uma venda possui parcelas, cada compromisso precisa ser acompanhado de forma organizada.
O financeiro deve permitir visualizar os valores previstos ao longo do tempo.
Isso melhora a análise do fluxo de caixa.
Descontos
Descontos concedidos durante a venda também afetam o valor financeiro.
Por isso, precisam ser registrados na própria operação.
Quando o desconto é aplicado sem controle, relatórios podem apresentar valores diferentes dos realmente praticados.
Cancelamentos financeiros
Se uma venda é cancelada, o tratamento financeiro também precisa ser considerado.
Valores a receber associados a uma operação cancelada não devem permanecer como se ainda fossem devidos.
Da mesma forma, pagamentos já realizados podem exigir tratamento específico conforme o processo da empresa.
A integração reduz o risco de o comercial considerar a venda cancelada enquanto o financeiro continua apresentando cobranças relacionadas a ela.
Como integrar compras, estoque e financeiro
Embora o foco do Controle de Estoque e Vendas esteja diretamente relacionado à comercialização, o processo de compras também precisa ser considerado.
Não existe estoque sem reposição.
Quando determinados produtos apresentam saída constante, a empresa precisa adquirir novas mercadorias para manter a operação.
Necessidade de compra
A decisão de compra deve utilizar informações reais.
Saldo disponível, vendas anteriores, estoque mínimo, pedidos em aberto e tempo de reposição podem contribuir para essa análise.
Comprar apenas por percepção pode gerar excesso de determinados produtos e falta de outros.
Pedido ao fornecedor
Após identificar a necessidade, a empresa pode registrar um pedido de compra.
Esse registro ajuda a acompanhar mercadorias que ainda não chegaram.
Conhecer o que já foi solicitado evita pedidos duplicados.
Também permite diferenciar produto indisponível de produto que já está em processo de reposição.
Recebimento
Quando a mercadoria chega, é necessário conferir o que foi recebido.
A quantidade registrada precisa corresponder ao que efetivamente entrou no estoque.
Diferenças precisam ser identificadas antes da atualização final.
Reflexo financeiro da compra
Uma compra também pode gerar contas a pagar.
Nesse momento, estoque e financeiro passam a se relacionar novamente.
A mercadoria aumenta a disponibilidade comercial enquanto a obrigação financeira precisa ser acompanhada.
Esse vínculo facilita a gestão porque permite analisar não apenas o volume comprado, mas também os compromissos gerados.
Evitando compras excessivas
A integração entre vendas e estoque permite observar o comportamento dos produtos.
Itens com baixa saída não devem ser repostos utilizando os mesmos critérios aplicados aos produtos de alta demanda.
Essa diferenciação ajuda a reduzir mercadorias paradas e melhora o uso do capital disponível.
Tabela de integração entre PDV, estoque e financeiro
Uma visão resumida ajuda a compreender como cada rotina interfere nas demais.
| Operação | Reflexo no PDV | Reflexo no estoque | Reflexo financeiro |
|---|---|---|---|
| Venda | Registra produtos e valores | Reduz a quantidade disponível | Registra recebimento ou valor a receber |
| Cancelamento | Desfaz a operação comercial | Pode recompor a quantidade | Ajusta a movimentação relacionada |
| Devolução | Registra o retorno da operação | Pode devolver o item ao saldo | Pode gerar ajuste ou devolução de valor |
| Compra | Não ocorre diretamente no caixa | Aumenta o saldo após recebimento | Pode gerar conta a pagar |
| Transferência | Não representa venda | Move quantidade entre estoques | Normalmente não representa receita de venda |
| Ajuste | Não altera venda registrada | Corrige diferença identificada | Pode exigir análise conforme a origem |
| Inventário | Não representa operação comercial | Compara saldo registrado e físico | Ajuda a identificar impactos de divergências |
A tabela demonstra que uma única operação pode afetar diferentes áreas.
Quanto mais integrados estiverem esses processos, menor será a necessidade de lançar a mesma informação diversas vezes.
Como utilizar inventários para melhorar a confiabilidade do estoque
Mesmo utilizando integração, o inventário continua sendo importante.
O objetivo é comparar a quantidade registrada com a quantidade realmente encontrada no local de armazenamento.
O Controle de Estoque e Vendas depende dessa conferência porque decisões comerciais são tomadas com base no saldo disponível.
Por que surgem divergências
Existem diversas causas possíveis.
Produtos podem ser movimentados sem registro, quantidades podem ser informadas incorretamente, mercadorias podem apresentar perda ou avaria e determinadas operações podem não ter sido concluídas adequadamente.
Por isso, divergências precisam ser investigadas.
O inventário não deve ser tratado apenas como uma forma de alterar o saldo.
Ele também ajuda a identificar falhas no processo.
Preparação do inventário
Antes da contagem, é importante organizar os produtos.
Itens precisam estar identificados corretamente e armazenados de maneira que facilite a conferência.
Também é necessário definir como serão tratadas movimentações realizadas durante o inventário.
Entradas ou vendas ocorridas simultaneamente podem interferir na comparação.
Contagem
A contagem deve registrar a quantidade realmente encontrada.
Em operações maiores, pode ser interessante dividir produtos por categorias, locais ou grupos.
Essa organização facilita a conferência.
Comparação
Depois da contagem, as quantidades precisam ser comparadas com os saldos registrados.
Os itens com divergência devem receber atenção.
Uma diferença isolada pode ter origem em um erro específico. Diferenças repetidas em determinados produtos podem indicar um problema recorrente.
Ajustes após inventário
Quando necessário, os saldos podem ser corrigidos.
Entretanto, o ajuste precisa permanecer registrado.
Isso permite acompanhar quais produtos apresentam maior frequência de divergências.
Ao longo do tempo, essas informações ajudam a melhorar os processos internos.
Estoque mínimo, estoque máximo e reposição de mercadorias
A integração das vendas com o estoque permite criar critérios mais consistentes para reposição.
Um Controle de Estoque e Vendas bem organizado ajuda a identificar quando determinados produtos estão próximos de níveis que exigem atenção.
Estoque mínimo
O estoque mínimo representa uma referência para indicar que determinada mercadoria está chegando a uma quantidade reduzida.
Esse limite não deve ser definido de maneira aleatória.
A frequência de vendas, o prazo de reposição e a importância do produto para a operação precisam ser considerados.
Produtos vendidos constantemente podem exigir uma margem maior de segurança.
Já itens com baixa procura podem trabalhar com quantidades menores.
Estoque máximo
O estoque máximo ajuda a limitar o excesso de mercadorias.
Armazenar produtos acima da necessidade pode aumentar custos e manter recursos financeiros imobilizados.
Também existem riscos relacionados a validade, obsolescência, danos e mudanças na demanda.
Por isso, o objetivo não é manter a maior quantidade possível.
O ideal é equilibrar disponibilidade e necessidade.
Ponto de reposição
O ponto de reposição indica quando a empresa deve iniciar uma nova compra.
Ele precisa considerar o tempo que o fornecedor leva para entregar a mercadoria.
Se a compra for realizada apenas quando o produto terminar completamente, pode existir um intervalo sem disponibilidade.
Histórico de vendas
O histórico comercial ajuda a ajustar esses parâmetros.
Produtos não possuem o mesmo comportamento durante todo o tempo.
Alguns apresentam vendas regulares, enquanto outros possuem variação de demanda.
O acompanhamento frequente permite revisar os limites de estoque quando necessário.
Como acompanhar o giro dos produtos
Giro de estoque é uma informação importante para entender como as mercadorias se movimentam.
Ao integrar Controle de Estoque e Vendas, torna-se mais fácil identificar itens com grande saída e produtos que permanecem armazenados por longos períodos.
Produtos com alta saída
Itens vendidos rapidamente precisam de acompanhamento constante.
Uma ruptura pode representar perda de oportunidades de venda.
Por isso, compras e reposições precisam observar o ritmo dessas saídas.
Produtos com baixa saída
Mercadorias com pouca movimentação exigem análise.
Manter quantidades elevadas desses itens pode ocupar espaço e utilizar capital que poderia ser direcionado para produtos mais procurados.
Antes de realizar novas compras, é importante verificar o saldo existente e o histórico de vendas.
Produtos sem movimentação
Itens que permanecem por longos períodos sem saída precisam ser identificados.
Essa informação pode ajudar na revisão das decisões de compra e da estratégia comercial.
O objetivo não é apenas acompanhar o que vende bastante, mas também descobrir o que está deixando de girar.
Giro e rentabilidade
Grande volume de vendas não significa necessariamente maior resultado financeiro.
O valor de compra, preço de venda, descontos e despesas envolvidas precisam ser considerados.
Por isso, relatórios de estoque e vendas devem ser analisados juntamente com informações financeiras.
Como evitar vendas de produtos sem estoque
Um dos principais problemas causados por informações desatualizadas é a venda de mercadorias que não estão realmente disponíveis.
O Controle de Estoque e Vendas integrado ajuda a reduzir esse tipo de situação.
Atualização automática após a venda
A primeira medida é atualizar o estoque assim que a operação for concluída.
Atrasar a baixa permite que outros usuários consultem uma quantidade que já não existe.
Em ambientes com várias vendas simultâneas, essa diferença pode crescer rapidamente.
Reservas de pedidos
Quando existem pedidos ainda não faturados, as quantidades reservadas precisam ser consideradas.
Um item pode estar fisicamente armazenado, mas já comprometido com outra venda.
Por isso, saldo físico e saldo disponível não devem ser confundidos.
Conferência de movimentações
Se determinado item apresenta divergências frequentes, é necessário revisar seu histórico.
Entradas, vendas, devoluções, cancelamentos e ajustes podem ajudar a localizar a origem do problema.
Processos padronizados
Todos os responsáveis por movimentar produtos precisam seguir o mesmo procedimento.
Retirar mercadoria do estoque sem registrar a movimentação compromete todo o controle.
O mesmo vale para devoluções colocadas novamente na prateleira sem atualização.
A integração depende de disciplina operacional.
Como reduzir diferenças entre vendas, estoque e financeiro
Divergências entre áreas normalmente indicam que alguma etapa do processo não foi registrada da maneira correta.
Para melhorar o Controle de Estoque e Vendas, é necessário identificar quais pontos geram diferenças e corrigir o fluxo.
Venda registrada sem movimentação de estoque
Esse problema pode fazer com que o sistema apresente quantidade superior à existente fisicamente.
A causa precisa ser investigada.
Pode existir erro no cadastro, configuração incorreta ou operação não concluída.
Saída de produto sem venda
Nem toda saída é comercial.
Perdas, consumo interno e transferências precisam possuir movimentações específicas.
Registrar tudo como venda prejudica os relatórios comerciais.
Não registrar nada prejudica o estoque.
Venda sem registro financeiro
Se uma operação comercial não gera a informação financeira correspondente, faturamento e recebimentos podem apresentar diferenças.
Por isso, a forma de pagamento precisa fazer parte do registro da venda.
Recebimento sem vínculo
Registrar valores no financeiro sem relacioná-los à operação correta também dificulta a conferência.
Quanto mais rastreável for o processo, mais simples será descobrir a origem das movimentações.
Cadastros duplicados
Produtos duplicados são outra causa frequente de inconsistência.
Uma entrada pode ser realizada em um cadastro e a venda em outro.
Nesse caso, um produto apresentará saldo excessivo enquanto o outro poderá ficar negativo ou incorreto.
Manter o cadastro organizado é fundamental.
A importância do cadastro de produtos
O cadastro é uma das bases do Controle de Estoque e Vendas.
Antes de pensar em relatórios ou indicadores, é necessário garantir que os produtos estejam identificados corretamente.
Descrição padronizada
Descrições claras facilitam pesquisa, conferência e atendimento.
Nomes diferentes utilizados para o mesmo produto podem dificultar a localização e favorecer cadastros duplicados.
Código interno
O código ajuda a identificar cada item de maneira única.
Ele precisa ser utilizado de forma consistente.
Código de barras
Para empresas que utilizam leitura no PDV, o código de barras pode agilizar a identificação da mercadoria.
O cadastro precisa estar relacionado ao item correto.
Unidade de venda
É importante definir como o produto será comercializado.
Unidades incorretas podem provocar diferenças significativas de estoque.
Categorias e grupos
Organizar produtos em grupos facilita relatórios e análises.
A empresa pode comparar vendas por categoria e entender quais tipos de mercadoria possuem maior participação.
Preço de venda
O preço precisa ser mantido atualizado.
Alterações precisam seguir critérios definidos para que o PDV utilize valores corretos.
Custo
O custo da mercadoria ajuda em análises de rentabilidade.
Sem essa informação, torna-se mais difícil avaliar os resultados gerados pelas vendas.
Como utilizar relatórios para acompanhar vendas e estoque
Relatórios transformam registros operacionais em informações úteis para gestão.
O Controle de Estoque e Vendas pode fornecer diferentes visões sobre o desempenho da empresa.
Relatório de vendas por produto
Permite identificar quais itens possuem maior saída.
Essa informação pode apoiar decisões de compra e reposição.
Relatório de vendas por período
Ajuda a comparar o desempenho ao longo do tempo.
Também pode mostrar variações de demanda.
Produtos com baixa movimentação
Esse relatório ajuda a localizar mercadorias paradas.
Com isso, o gestor pode revisar novas compras ou avaliar ações comerciais.
Saldo de estoque
Apresenta as quantidades registradas.
Dependendo da necessidade, pode ser separado por depósito, unidade ou localização.
Histórico de movimentações
Mostra como o saldo de determinado produto foi formado.
Entradas, vendas, transferências e ajustes podem ser consultados para investigar divergências.
Compras realizadas
A análise das compras ajuda a comparar reposição e consumo.
Comprar grandes quantidades sem acompanhar vendas pode gerar excesso de estoque.
Informações financeiras
O acompanhamento de valores recebidos, previstos e pagos complementa a análise operacional.
Isso permite observar se o volume de vendas está produzindo os resultados financeiros esperados.
Indicadores importantes para Controle de Estoque e Vendas
Os registros da operação podem gerar indicadores que ajudam a compreender o desempenho da empresa.
O objetivo não é acompanhar a maior quantidade possível de métricas, mas selecionar informações úteis para tomada de decisão.
Faturamento
Mostra o valor gerado pelas vendas em determinado período.
Precisa ser analisado juntamente com custos, descontos e recebimentos.
Ticket médio
Ajuda a compreender o valor médio das vendas realizadas.
Pode ser utilizado para acompanhar mudanças no comportamento das compras.
Quantidade vendida
Permite observar o volume de produtos comercializados.
Essa informação é especialmente útil para reposição.
Giro de estoque
Mostra a velocidade com que determinadas mercadorias são vendidas e repostas.
Produtos com comportamentos muito diferentes precisam de estratégias de compra diferentes.
Ruptura
Indica situações em que produtos procurados não estavam disponíveis.
Rupturas frequentes podem sinalizar problemas na reposição ou no planejamento das compras.
Produtos parados
Mercadorias sem movimentação precisam ser acompanhadas porque representam recursos armazenados sem geração imediata de receita.
Margem
A análise de margem ajuda a compreender quanto cada venda contribui para o resultado.
Ela precisa considerar custos e valores praticados.
Como organizar o fechamento do caixa
O fechamento do caixa é uma etapa importante na integração do PDV com o financeiro.
O objetivo é comparar o que foi registrado nas vendas com os valores correspondentes às formas de pagamento.
Conferência das vendas
O responsável precisa verificar o total das operações realizadas durante o período.
Cancelamentos e outros ajustes também precisam ser considerados.
Dinheiro
O valor físico disponível precisa ser comparado com o saldo esperado.
Diferenças devem ser investigadas.
Cartões e outras formas de pagamento
Os valores registrados precisam ser separados conforme a modalidade utilizada.
Isso facilita conferências posteriores.
Sangrias e suprimentos
Movimentações que retiram ou adicionam dinheiro ao caixa precisam ser registradas.
Sem esse controle, a comparação final poderá apresentar diferença mesmo quando as vendas estiverem corretas.
Integração financeira
Depois da conferência, as informações podem alimentar os controles financeiros correspondentes.
Assim, a empresa mantém uma ligação entre o que aconteceu no PDV e o que aparece nos relatórios financeiros.
Como lidar com devoluções, trocas e cancelamentos
Essas operações precisam receber atenção porque interferem diretamente em vendas, estoque e financeiro.
No Controle de Estoque e Vendas, não basta simplesmente excluir uma venda.
É necessário preservar o histórico e tratar cada consequência da operação.
Cancelamento
Quando uma venda é cancelada, os produtos e valores relacionados precisam ser ajustados conforme o momento em que o cancelamento ocorreu.
O registro precisa permanecer rastreável.
Devolução
Uma devolução pode fazer com que o produto retorne ao estoque.
Porém, antes disso, é importante verificar se a mercadoria está realmente em condições de voltar a ficar disponível.
Produtos danificados podem precisar ser direcionados para outra situação de estoque.
Troca
Uma troca normalmente combina entrada e saída de mercadorias.
O item devolvido precisa ser tratado e o novo produto precisa gerar a saída correspondente.
Se houver diferença de valor, o financeiro também precisa registrar esse resultado.
Histórico das operações
Manter o histórico permite entender por que o estoque foi alterado.
Isso é importante durante conferências e inventários.
Como um sistema integrado reduz retrabalho
Quando PDV, estoque e financeiro operam separadamente, informações precisam ser digitadas repetidamente.
Esse retrabalho aumenta o tempo gasto e cria oportunidades para erros.
Um sistema voltado ao Controle de Estoque e Vendas pode centralizar as operações e utilizar os mesmos dados em diferentes rotinas.
Uma venda alimentando diferentes controles
A venda registrada no PDV pode atualizar estoque e gerar informações financeiras.
Isso evita que usuários tenham de repetir o lançamento.
Uma compra alimentando estoque e contas
O recebimento de mercadorias pode atualizar as quantidades enquanto as informações da compra são utilizadas pelo financeiro.
Cadastros compartilhados
Clientes, produtos, fornecedores e formas de pagamento podem ser utilizados em diferentes etapas sem necessidade de manutenção paralela.
Relatórios utilizando uma mesma origem
Quando os dados são centralizados, relatórios comerciais, de estoque e financeiros conseguem utilizar informações relacionadas.
Isso facilita comparações.
Como implantar um processo integrado na empresa
Integrar sistemas não resolve sozinho problemas de processo.
Antes da implantação, é necessário organizar como cada operação será realizada.
Revisar os cadastros
Produtos duplicados, descrições inconsistentes e códigos incorretos devem ser corrigidos.
Essa revisão evita transportar problemas antigos para o novo fluxo.
Conferir o estoque inicial
É importante conhecer a quantidade disponível no momento em que o controle integrado começa a ser utilizado.
Um inventário pode ajudar nessa etapa.
Definir o processo de compras
A empresa precisa estabelecer como pedidos serão registrados, como o recebimento será conferido e quando o estoque será atualizado.
Padronizar as vendas
Todos os responsáveis precisam utilizar o PDV corretamente.
Vendas realizadas fora do processo comprometem a integração.
Organizar cancelamentos e devoluções
Essas situações precisam ter procedimentos claros.
Excluir registros manualmente ou ajustar saldos sem histórico deve ser evitado.
Definir responsabilidades
Cada usuário precisa entender quais etapas estão sob sua responsabilidade.
Isso melhora o controle e facilita a identificação de problemas.
Acompanhar os primeiros resultados
Após a implantação, relatórios e inventários devem ser utilizados para verificar se o fluxo está funcionando corretamente.
Diferenças encontradas precisam ser corrigidas na origem.
Como escolher uma solução para Controle de Estoque e Vendas
A escolha de uma solução deve considerar as necessidades reais da empresa.
O Controle de Estoque e Vendas precisa acompanhar o fluxo utilizado no dia a dia sem criar etapas desnecessárias.
Facilidade no PDV
O atendimento precisa ser rápido e simples.
Pesquisa de produtos, leitura de código, aplicação de preços e registro de pagamentos devem ser operações práticas.
Atualização de estoque
É importante verificar como as vendas alteram o saldo e como o sistema trabalha com reservas, cancelamentos e devoluções.
Controle de compras
A solução deve facilitar o acompanhamento da reposição.
Pedidos, recebimentos e entradas precisam permanecer organizados.
Inventário
Recursos de inventário ajudam a conferir e corrigir diferenças de forma rastreável.
Financeiro integrado
Vendas e compras precisam conversar com contas a receber, contas a pagar e movimentações de caixa.
Relatórios
A empresa precisa conseguir consultar informações de maneira clara.
Vendas, estoque, produtos e financeiro são áreas que devem possuir relatórios úteis para tomada de decisão.
Histórico de movimentações
Rastreabilidade é essencial.
O sistema deve permitir entender por que determinado saldo foi alterado.
Compatibilidade com a operação
Uma loja pequena pode possuir necessidades diferentes de uma empresa com vários depósitos ou unidades.
A solução precisa acompanhar a complexidade real do negócio.
Benefícios de manter PDV, estoque e financeiro integrados
Quando os processos funcionam de maneira conectada, a empresa consegue acompanhar melhor o caminho das mercadorias e dos valores envolvidos nas operações.
O Controle de Estoque e Vendas integrado oferece benefícios principalmente relacionados à organização das informações.
Menos lançamentos repetidos
Uma mesma operação pode alimentar diferentes áreas.
Isso reduz atividades manuais.
Melhor visibilidade do estoque
Vendas atualizam as quantidades com maior rapidez.
Isso melhora a consulta de disponibilidade.
Compras mais planejadas
O histórico de vendas e os níveis de estoque ajudam a decidir o que precisa ser reposto.
Financeiro conectado às operações
Recebimentos e obrigações passam a estar relacionados às transações que os originaram.
Maior facilidade para identificar divergências
Históricos de movimentação ajudam a descobrir onde diferenças foram geradas.
Informações para tomada de decisão
Relatórios permitem acompanhar desempenho comercial, estoque e financeiro de maneira conjunta.
Boas práticas para manter o Controle de Estoque e Vendas atualizado
Mesmo com um sistema integrado, existem práticas que precisam fazer parte da rotina.
Registrar todas as movimentações
Nenhum produto deve entrar ou sair sem registro.
Essa regra é fundamental para manter a confiabilidade do saldo.
Evitar cadastros duplicados
Antes de criar um novo produto, é importante verificar se ele já existe.
Realizar inventários
Conferências periódicas ajudam a identificar divergências antes que elas se acumulem.
Conferir recebimentos
Mercadorias recebidas precisam ser comparadas com o que foi solicitado.
Acompanhar produtos de maior movimentação
Itens com grande volume de vendas merecem atenção porque pequenas diferenças podem se acumular rapidamente.
Revisar produtos parados
Mercadorias sem saída precisam ser analisadas antes de novas compras.
Conferir caixa
O fechamento ajuda a identificar diferenças entre vendas e recebimentos.
Acompanhar relatórios
Dados registrados só geram valor quando são analisados.
Relatórios precisam fazer parte da rotina de gestão.
Como transformar dados operacionais em decisões
O principal objetivo da integração não é apenas registrar operações.
As informações geradas precisam ajudar na gestão.
O Controle de Estoque e Vendas fornece dados que podem responder perguntas importantes.
Quais produtos possuem maior saída?
Quais itens estão ficando parados?
Quais produtos estão próximos de acabar?
Quanto foi vendido?
Quanto ainda precisa ser recebido?
Quais compras estão gerando maiores compromissos financeiros?
Onde existem divergências de estoque?
Quais categorias apresentam melhor desempenho?
Essas respostas ajudam a empresa a direcionar ações.
Um produto com vendas crescentes pode exigir reposição mais frequente.
Uma categoria com baixa saída pode precisar de revisão nas compras.
Um aumento das vendas sem crescimento correspondente dos recebimentos pode indicar concentração de operações com pagamento futuro.
Uma diferença recorrente de estoque pode indicar falha no processo de movimentação.
Quando os dados são analisados em conjunto, o gestor consegue compreender melhor o funcionamento da empresa.
Fluxo completo de integração entre PDV, estoque e financeiro
Um processo organizado pode ser resumido da seguinte maneira:
Cadastrar produtos → registrar compras → conferir recebimento → atualizar estoque → disponibilizar mercadorias → registrar pedidos → reservar produtos quando necessário → realizar venda no PDV → baixar estoque → registrar forma de pagamento → gerar movimentação financeira → conferir caixa → acompanhar recebimentos → analisar relatórios → planejar reposições → realizar inventários
Cada etapa contribui para a seguinte.
O cadastro facilita vendas e entradas.
As compras abastecem o estoque.
O estoque garante disponibilidade.
O PDV registra a saída.
O financeiro acompanha o valor gerado.
Os relatórios transformam essas informações em apoio para novas decisões.
Quando alguma etapa é ignorada, as demais podem apresentar diferenças.
Por isso, integração precisa ser entendida como um processo contínuo.
Conclusão
A integração entre ponto de venda, estoque e financeiro permite que diferentes áreas da empresa trabalhem com informações relacionadas e atualizadas.
Um bom Controle de Estoque e Vendas começa pelo cadastro correto dos produtos, continua com entradas e movimentações registradas de maneira adequada e chega ao PDV com informações confiáveis sobre disponibilidade e preços.
Quando a venda é concluída, seu impacto não termina no caixa.
A quantidade comercializada precisa ser considerada no estoque, enquanto o valor da operação deve alimentar o controle financeiro correspondente.
Da mesma forma, compras realizadas para reposição aumentam o estoque e podem gerar obrigações financeiras.
Essa conexão cria uma visão mais ampla da operação.
Também reduz a necessidade de repetir lançamentos manualmente e facilita a identificação de divergências.
Inventários, relatórios de movimentação e conferências de caixa continuam sendo importantes porque permitem validar se os registros correspondem ao que realmente aconteceu.
Outro ponto fundamental é utilizar os dados gerados para planejamento.
O histórico de vendas ajuda a identificar produtos com alta procura, enquanto o estoque mostra o que está disponível. O financeiro demonstra os valores envolvidos e ajuda a compreender o impacto das decisões comerciais.
Com essas informações, compras podem ser realizadas com mais critério.
Produtos parados podem ser identificados antes de novas reposições.
Itens próximos da ruptura podem receber atenção.
Diferenças podem ser investigadas antes que se tornem problemas maiores.
O Controle de Estoque e Vendas também melhora quando todos os envolvidos seguem processos padronizados.
Entradas, saídas, devoluções, transferências, perdas, cancelamentos e ajustes precisam possuir registros próprios.
Movimentações realizadas fora do processo comprometem a qualidade das informações, mesmo quando a empresa utiliza ferramentas de gestão.
Por isso, tecnologia e organização precisam funcionar juntas.
Ao integrar PDV, estoque e financeiro, a empresa consegue acompanhar desde a chegada de uma mercadoria até sua venda e o respectivo resultado financeiro.
Esse fluxo facilita o acompanhamento diário e fornece uma base mais confiável para decisões sobre compras, preços, reposição, disponibilidade, vendas e planejamento financeiro.
O resultado é uma gestão mais organizada, com informações conectadas e maior capacidade de compreender o que está acontecendo em cada etapa da operação.
Confira mais no blog!
Perguntas frequentes sobre este tema
É o acompanhamento integrado das entradas e saídas de produtos, vendas realizadas, saldos disponíveis e movimentações relacionadas à operação.
A integração permite que cada venda registrada no PDV atualize automaticamente a quantidade disponível do produto no estoque.