Sistema ERP Web: Como Evitar Divergências Entre Estoque, Vendas e Financeiro?
Entenda as causas das diferenças nos registros e descubra como integrar processos, conferir movimentações e manter as informações da empresa organizadas.
Neste artigo
- Por que acontecem divergências entre estoque, vendas e financeiro?
- Quais são os principais sinais de divergências na empresa?
- Como deve funcionar a integração entre estoque, vendas e financeiro?
- Como evitar divergências em cancelamentos, trocas e devoluções?
- Como identificar e corrigir divergências já existentes?
- Como evitar novas divergências na rotina da empresa?
- Quais relatórios ajudam a identificar problemas entre os setores?
- O que avaliar em um sistema ERP web para reduzir divergências?
- Como saber se o controle de estoque, vendas e financeiro está funcionando corretamente?
- Conclusão
- Perguntas frequentes
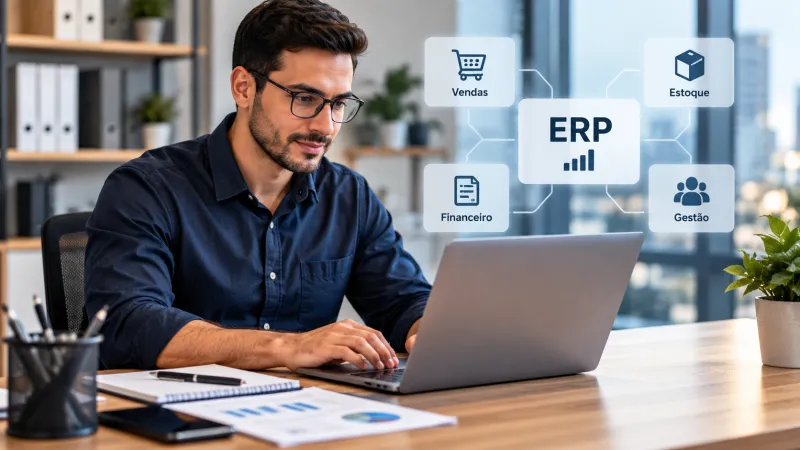
Quando o estoque apresenta uma quantidade diferente da disponível fisicamente, as vendas não correspondem aos valores financeiros ou os recebimentos não aparecem corretamente, a empresa perde a confiança nos próprios registros. Para evitar essas divergências, é necessário conectar os processos, padronizar lançamentos e conferir as movimentações. Um sistema ERP web pode facilitar essa integração, permitindo que vendas, estoque e financeiro compartilhem informações. Entretanto, a tecnologia não corrige automaticamente cadastros incorretos ou procedimentos mal definidos. Neste artigo, você entenderá por que as diferenças acontecem, como identificar suas causas e quais práticas ajudam a manter os dados consistentes na rotina empresarial.
Por que acontecem divergências entre estoque, vendas e financeiro?
As divergências acontecem quando uma operação é registrada de maneira incompleta, duplicada ou em momentos diferentes nos setores da empresa. Uma venda pode aparecer no comercial sem movimentar o estoque, enquanto um recebimento pode ser realizado sem a baixa correspondente no financeiro. Essas falhas comprometem a consistência das informações.
Em empresas que utilizam planilhas separadas ou sistemas sem integração, a mesma operação pode precisar ser registrada várias vezes.
Imagine uma distribuidora que vende dez unidades de determinado produto. O vendedor registra o pedido, mas o responsável pelo estoque não recebe a informação imediatamente. Enquanto isso, o financeiro gera a cobrança com base no pedido registrado.
Nesse cenário, a empresa pode apresentar três informações diferentes sobre a mesma operação.
Vendas realizadas sem atualização do estoque
Uma das falhas mais frequentes acontece quando as mercadorias são vendidas, mas suas quantidades não são baixadas corretamente.
Isso pode ocorrer quando o operador utiliza um cadastro de produto incorreto, quando a movimentação depende de um lançamento manual ou quando existe alguma falha na integração.
O resultado pode ser um saldo disponível maior do que a quantidade real, levando a empresa a aceitar pedidos que não consegue atender.
Um sistema ERP web configurado para integrar essas movimentações permite que os registros comerciais e os controles de estoque compartilhem os dados da operação, respeitando a etapa definida para a baixa.
Movimentações financeiras registradas incorretamente
Outra situação acontece quando a empresa registra uma venda, mas não acompanha corretamente sua condição de pagamento.
Por exemplo, uma venda realizada no cartão de crédito pode gerar um valor a receber, mas isso não significa que o dinheiro já esteja disponível na conta bancária.
Quando faturamento, contas a receber e recebimentos efetivos são tratados como a mesma informação, os relatórios financeiros podem apresentar diferenças.
Cadastros duplicados e informações desatualizadas
Produtos cadastrados mais de uma vez, unidades de medida incorretas e preços desatualizados também provocam inconsistências.
Um produto comprado em caixas e vendido por unidade, por exemplo, precisa ter uma conversão corretamente configurada.
Caso contrário, a quantidade registrada na entrada pode não corresponder à utilizada nas vendas.
Quais são os principais sinais de divergências na empresa?
Os sinais mais comuns incluem diferenças entre estoque físico e registrado, vendas que não aparecem nos relatórios financeiros, recebimentos pendentes mesmo após o pagamento e pedidos cancelados que continuam afetando os controles. Identificar esses sintomas ajuda a localizar o processo responsável pela inconsistência antes de realizar qualquer ajuste.
Tabela: 7 situações que indicam divergências entre os setores
| Situação identificada | Possível causa | O que conferir |
|---|---|---|
| Produto vendido continua disponível no estoque | Venda sem baixa de mercadoria | Histórico de movimentações e situação da venda |
| Estoque físico menor que o registrado | Saídas não lançadas ou perdas não registradas | Inventário e movimentações por produto |
| Estoque físico maior que o registrado | Entradas pendentes ou devoluções não processadas | Compras, recebimentos e devoluções |
| Valor das vendas diferente do financeiro | Descontos, cancelamentos ou títulos não gerados | Relatórios de vendas e contas a receber |
| Recebimento não aparece na conta bancária | Pagamento pendente de liquidação ou falha na conciliação | Extratos, adquirente e vencimentos |
| Venda cancelada continua afetando os relatórios | Cancelamento incompleto | Histórico da operação e seus efeitos |
| Mesmo pedido aparece duas vezes | Lançamento duplicado ou falha de integração | Identificador do pedido e histórico de sincronização |
Essas situações não significam necessariamente que houve perda financeira. Algumas diferenças são temporárias e decorrem do momento em que os eventos são registrados.
Por exemplo, uma venda parcelada pode estar corretamente contabilizada em contas a receber, mesmo que ainda não exista entrada no banco.
O importante é que o sistema ERP web permita identificar a origem dos valores, consultar o histórico das operações e distinguir movimentações pendentes de erros reais.
Como deve funcionar a integração entre estoque, vendas e financeiro?
A integração deve permitir que cada operação alimente os controles relacionados, sem exigir lançamentos repetidos. Uma venda precisa manter vínculos com os produtos, as quantidades, os valores e as condições de pagamento. Entretanto, a reserva de mercadorias, a saída física e o recebimento financeiro são eventos diferentes e precisam ser tratados corretamente.
Registro e confirmação da venda
O processo começa com a identificação dos produtos e das condições comerciais.
Ao registrar um pedido, o sistema pode armazenar informações como quantidade, preço, desconto, cliente e forma de pagamento.
É importante definir quando esse pedido passa a representar uma venda confirmada, pois nem todo orçamento ou pedido em aberto deve movimentar mercadorias ou gerar cobranças definitivas.
Reserva e movimentação do estoque
O estoque pode trabalhar com quantidades físicas, reservadas e disponíveis para novas vendas.
Imagine o seguinte exemplo hipotético:
Uma loja possui 40 unidades de determinado produto e recebe um pedido de cinco unidades.
Se o sistema reservar os itens, o estoque físico poderá continuar com 40 unidades, enquanto a quantidade disponível para novas vendas passa a ser 35.
Quando os cinco produtos forem efetivamente retirados do estoque, a saída deverá ser registrada, conforme as regras da operação.
Essa distinção é importante porque uma reserva não significa necessariamente que a mercadoria já saiu da empresa.
Registro do valor financeiro
Considere que as cinco unidades foram vendidas por R$ 50 cada, totalizando R$ 250.
Se a venda for realizada a prazo, o sistema poderá gerar um valor de R$ 250 em contas a receber, conforme as condições comerciais.
O dinheiro somente deverá aparecer como recebido quando houver a efetiva liquidação, respeitando o funcionamento da forma de pagamento.
Se houver taxas de cartão, descontos ou recebimentos parciais, essas informações também precisam ser consideradas na conciliação.
Conferência dos registros relacionados
A principal vantagem de um sistema ERP web integrado é possibilitar o acompanhamento da operação desde sua origem.
O gestor deve conseguir consultar o pedido, verificar a movimentação de estoque, identificar o documento fiscal relacionado, quando aplicável, e acompanhar a situação financeira.
Assim, quando aparecer uma diferença, existe um histórico que ajuda a entender onde ela começou.
Como evitar divergências em cancelamentos, trocas e devoluções?
Para evitar diferenças nessas operações, a empresa precisa verificar quais movimentações foram efetivamente realizadas e quais devem ser corrigidas. Cancelar um pedido ainda não entregue é diferente de receber uma mercadoria devolvida. O procedimento deve considerar os efeitos sobre estoque, financeiro e documentação fiscal, quando exigida.
Cancelamento antes da saída da mercadoria
Quando uma venda é cancelada antes da entrega, é necessário verificar se existia uma reserva de estoque, um título financeiro ou algum outro registro associado.
Se houver uma reserva, ela poderá precisar ser liberada. Caso tenha sido gerada uma cobrança, também será necessário avaliar seu cancelamento.
O objetivo é impedir que uma venda desfeita continue comprometendo mercadorias ou aparecendo como um recebimento esperado.
Devolução após a entrega
Quando o produto já saiu da empresa e retorna posteriormente, o procedimento exige mais atenção.
Primeiro, deve-se conferir o recebimento físico da mercadoria e verificar se ela poderá retornar ao estoque disponível.
Depois, é necessário registrar os efeitos financeiros da devolução, como eventual reembolso, estorno ou ajuste no valor a receber.
A documentação fiscal também deve ser tratada conforme a operação e as regras aplicáveis.
O Portal da Nota Fiscal Eletrônica apresenta orientações sobre cancelamento e devolução de NF-e, incluindo situações em que não é permitido simplesmente cancelar o documento original após a circulação da mercadoria.
Trocas e devoluções parciais
Uma troca pode envolver a entrada do produto devolvido e a saída de outro item.
Já uma devolução parcial exige que apenas os produtos efetivamente devolvidos e os valores correspondentes sejam considerados.
O sistema ERP web deve oferecer meios de registrar essas etapas de forma rastreável, de acordo com os recursos disponíveis.
Realizar uma correção manual sem identificar a operação original pode esconder a divergência temporariamente, mas dificultar futuras conferências.
Como identificar e corrigir divergências já existentes?
Para corrigir uma divergência, comece delimitando o período e identificando a operação que não corresponde aos demais registros. Depois, compare os documentos originais, as movimentações de estoque e os lançamentos financeiros. A correção deve atuar sobre a causa encontrada, preservando o histórico e evitando novos registros duplicados.
Identifique exatamente onde está a diferença
Antes de alterar qualquer informação, descubra o que não corresponde à realidade.
No estoque, compare o saldo registrado com a contagem física, considerando entradas, saídas, reservas e movimentações pendentes.
No financeiro, identifique se a diferença está no valor vendido, no valor a receber ou no valor efetivamente recebido.
Essas informações representam situações diferentes e não devem ser confundidas.
Consulte o histórico da operação
Localize os documentos relacionados ao problema.
Para uma venda, verifique o pedido original, as quantidades, os descontos, a condição de pagamento e a situação de entrega.
Para uma compra, confira a quantidade recebida, a unidade de medida e o documento de entrada.
Em um sistema ERP web, o histórico de operações pode facilitar a identificação de alterações realizadas por usuários ou integrações, desde que a plataforma disponibilize essa rastreabilidade.
Confira as movimentações de estoque
A contagem física deve ser comparada com o saldo registrado no mesmo momento de referência.
Por exemplo, se o sistema apresentava 25 unidades às 8 horas, mas ocorreram vendas durante a manhã, não seria correto comparar aquele saldo diretamente com a contagem realizada ao meio-dia sem considerar as movimentações intermediárias.
Também é necessário investigar produtos armazenados em locais diferentes, mercadorias danificadas e unidades reservadas.
Somente depois dessa conferência deve ser avaliada a necessidade de um ajuste de inventário.
Compare vendas com contas a receber
A próxima etapa consiste em verificar se as vendas que deveriam gerar obrigações financeiras estão corretamente registradas.
Confira valores, descontos, parcelas, datas de vencimento e formas de pagamento.
Uma venda de R$ 600 dividida em três parcelas, por exemplo, precisa apresentar títulos compatíveis com a condição comercial acordada.
Se o cliente já pagou uma das parcelas, essa baixa deve estar associada ao recebimento correspondente, sem alterar indevidamente as demais.
Verifique possíveis lançamentos duplicados
Ao encontrar uma venda ausente no financeiro, não gere imediatamente outro lançamento.
Primeiro, pesquise se a operação já existe com outro identificador, situação ou data.
Esse cuidado é especialmente importante quando pedidos são enviados por integrações com lojas virtuais, marketplaces ou sistemas de ponto de venda.
O reprocessamento de uma operação deve preservar seu identificador original, sempre que tecnicamente possível, para evitar duplicações.
Corrija a causa e valide novamente
Depois de localizar o problema, realize a correção pelo procedimento adequado do sistema.
Registre o motivo do ajuste, o documento relacionado e o responsável pela alteração.
Em seguida, consulte novamente os relatórios de estoque, vendas e financeiro para verificar se a diferença foi resolvida.
Corrigir apenas o saldo apresentado, sem compreender a movimentação que originou o problema, pode fazer com que a inconsistência volte a ocorrer.
Como evitar novas divergências na rotina da empresa?
A prevenção depende de cadastros consistentes, processos padronizados e conferências periódicas. O sistema ERP web ajuda a relacionar as informações, mas cada setor precisa registrar corretamente suas atividades. A combinação entre regras de movimentação, responsabilidades definidas e acompanhamento dos relatórios reduz o risco de erros acumulados.
Organize os cadastros de produtos
Cada produto deve possuir uma identificação clara e adequada às movimentações realizadas pela empresa.
É importante conferir códigos, descrições, unidades de medida e conversões utilizadas nas compras e vendas.
Mercadorias semelhantes não devem compartilhar cadastros de maneira indevida quando precisam de controles separados.
A padronização também facilita o reconhecimento de produtos em inventários e relatórios.
Defina responsáveis pelas movimentações
A empresa precisa estabelecer quem pode registrar, cancelar, ajustar ou aprovar determinadas operações.
No estoque, por exemplo, ajustes de quantidade devem exigir um motivo identificado e, quando necessário, autorização de um responsável.
No financeiro, baixas de recebimentos e cancelamentos precisam seguir procedimentos definidos.
Essa organização não impede completamente as falhas, mas facilita sua identificação.
Realize conferências em diferentes períodos
Nem todos os controles precisam ser revisados com a mesma frequência.
Diariamente, a empresa pode conferir vendas concluídas, fechamento de caixa, recebimentos identificados e movimentações que apresentaram erro.
Semanalmente, pode analisar produtos com diferenças recorrentes, pedidos pendentes de faturamento e títulos financeiros que não correspondem às operações comerciais.
Mensalmente, pode revisar inventários, pendências de conciliação, ajustes realizados e inconsistências acumuladas.
Essas periodicidades são sugestões operacionais e devem ser adaptadas ao volume de transações e às características do negócio.
O Sebrae, em suas orientações sobre controle de estoque, destaca a importância de comparar periodicamente os registros com as quantidades físicas disponíveis.
Evite controles paralelos desnecessários
Mesmo utilizando um sistema ERP web, algumas empresas continuam mantendo planilhas independentes para registrar as mesmas operações.
Quando essas planilhas não são atualizadas de maneira consistente, podem se tornar fontes de informações conflitantes.
O ideal é definir qual registro será utilizado como referência oficial para cada processo.
Planilhas auxiliares ainda podem ser úteis para análises específicas, mas não devem criar movimentações independentes sem integração ou conferência.
Quais relatórios ajudam a identificar problemas entre os setores?
Os relatórios mais úteis são aqueles que permitem relacionar uma operação à sua origem e ao seu resultado. Para investigar diferenças, a empresa deve consultar movimentações de estoque, vendas por produto, cancelamentos, contas a receber e conciliações financeiras, preferencialmente com filtros por período e identificador da operação.
Relatório de movimentação de estoque
Deve permitir identificar entradas, saídas, devoluções, transferências e ajustes.
É importante verificar se cada movimentação possui uma origem registrada.
Uma saída sem documento ou justificativa, por exemplo, merece investigação, pois pode representar uma operação incompleta.
Relatório de vendas por produto
Ajuda a identificar quantidades comercializadas, valores, descontos e possíveis cancelamentos.
Sua comparação com as movimentações de estoque permite verificar se os produtos vendidos tiveram o tratamento esperado.
Entretanto, o período e a situação das vendas precisam ser equivalentes aos utilizados na análise.
Relatório de contas a receber
Permite acompanhar valores pendentes, vencidos, recebidos e parcialmente liquidados.
Sua conferência com os pedidos ajuda a identificar vendas que deveriam gerar cobranças, mas não possuem títulos relacionados.
Também é útil para reconhecer cobranças duplicadas ou mantidas indevidamente após alterações comerciais.
Conciliação de recebimentos
A conciliação compara os registros financeiros da empresa com extratos bancários e informações dos meios de pagamento.
Diferenças podem decorrer de taxas, estornos, prazos de liquidação ou registros incorretos.
Por isso, o valor bruto de uma venda nem sempre será igual ao valor líquido creditado na conta.
O sistema ERP web deve possibilitar a consulta dessas informações, seja por recursos próprios ou por integrações adequadas à operação.
O que avaliar em um sistema ERP web para reduzir divergências?
A escolha deve considerar principalmente como o sistema trata o ciclo completo das operações. Não basta apresentar módulos de vendas, estoque e financeiro: é necessário verificar se os dados são relacionados corretamente, se há histórico de movimentações e se o sistema permite identificar falhas sem depender exclusivamente de conferências manuais.
Se a empresa já utiliza um sistema que não acompanha suas necessidades, também é importante avaliar se um ERP personalizado ou genérico atende melhor aos processos e quando pode ser necessária uma migração.
Integração entre os processos
Verifique se as operações comerciais conseguem gerar os registros relacionados aos demais setores, conforme regras configuráveis.
Também é importante entender quais situações exigem confirmação do usuário e quais movimentações podem ocorrer automaticamente.
Controle de cancelamentos e devoluções
Avalie como o sistema trata pedidos desfeitos, mercadorias devolvidas, estornos e ajustes financeiros.
Essas operações precisam preservar o histórico original e permitir a conferência dos efeitos produzidos.
Relatórios e rastreabilidade
Uma funcionalidade relevante é a possibilidade de consultar quando determinada movimentação aconteceu, qual operação a originou e quem realizou ou autorizou a alteração.
Isso facilita a investigação das divergências e evita correções baseadas apenas em suposições.
Tratamento de falhas de integração
Se a empresa utiliza PDV, comércio eletrônico ou outros canais de vendas, deve verificar como a plataforma identifica operações não sincronizadas.
Também é importante avaliar se um pedido reenviado pode ser reconhecido sem gerar uma segunda venda.
Teste completo antes da utilização
Antes de colocar o sistema ERP web em funcionamento definitivo, vale simular situações reais, como venda à vista, venda parcelada, cancelamento, devolução parcial e entrada de compra.
A empresa deve conferir o comportamento de cada operação nos três setores.
Esse teste ajuda a identificar configurações inadequadas antes que elas afetem os registros cotidianos.
Como saber se o controle de estoque, vendas e financeiro está funcionando corretamente?
O controle está mais confiável quando as movimentações podem ser rastreadas, os saldos físicos correspondem aos registros após as conciliações e os valores financeiros possuem origem identificável. Além disso, a empresa deve conseguir explicar diferenças temporárias, como pagamentos ainda não liquidados, sem depender de ajustes manuais frequentes.
Para avaliar os resultados, é interessante acompanhar a quantidade de produtos com diferenças de inventário, o volume de pedidos com movimentações pendentes, a existência de cobranças sem vínculo comercial e a recorrência de correções manuais.
Outro indicador importante é o tempo necessário para localizar a origem de uma divergência.
Se a equipe precisa consultar diversas planilhas, procurar comprovantes separadamente e reconstruir uma venda para descobrir o problema, pode existir uma oportunidade de melhorar o processo.
Por outro lado, encontrar uma diferença rapidamente não significa que o controle seja inadequado. O ponto principal é conseguir identificar sua causa, corrigir a operação e impedir que o mesmo erro se repita.
Conclusão
Evitar divergências exige mais do que conferir relatórios ao final do mês. A empresa precisa registrar corretamente suas operações, identificar o momento em que cada movimentação deve acontecer e manter os setores trabalhando com informações relacionadas.
Um sistema ERP web pode facilitar esse processo ao integrar dados, permitir consultas ao histórico e reduzir a necessidade de lançamentos repetidos.
Entretanto, o controle depende também de cadastros organizados, responsáveis definidos e conferências regulares.
O melhor caminho é começar pelas diferenças já identificadas, corrigir suas causas e estabelecer procedimentos para acompanhar as próximas operações. Dessa forma, os registros passam a oferecer uma base mais confiável para as decisões comerciais, operacionais e financeiras.
Leia também
- PDV para Loja: Controle Total de Vendas e Estoque — entenda como o ponto de venda pode contribuir para a organização das movimentações comerciais e do estoque.
- Sistema ERP Web: Como Organizar Vendas, Compras e Financeiro em Um Só Lugar? — conheça práticas para centralizar processos administrativos e reduzir controles desconectados.
- Controle de Vendas e Estoque Integrado: Mais Eficiência para Sua Empresa — veja como relacionar movimentações comerciais e controle de mercadorias na rotina empresarial.
Perguntas frequentes
O que causa divergências entre estoque, vendas e financeiro?
Como um sistema ERP web ajuda a evitar essas divergências?
Por que o valor das vendas pode ser diferente do financeiro?
Uma venda precisa atualizar o estoque imediatamente?
Como identificar diferenças entre o estoque físico e o sistema?
Como evitar erros financeiros em cancelamentos e devoluções?
Assuntos: automação empresarial controle de estoque Controle de Vendas Controle Financeiro Gestão Empresarial Integração de Processos